¿Alguna vez perdió el sueño pensando en cómo pagaría sus cuentas si su fuente de ingresos disminuyera mañana? ¿O se encontró con una reparación inesperada del coche o un problema de salud que demandó un gasto alto y repentino? La sensación de vulnerabilidad que estas situaciones generan puede ser paralizante.
¿Pero y si existiera una forma de protegerse contra estos imprevistos y garantizar su paz mental?
Esa forma existe, y se llama Fondo de Emergencia. Este no es un artículo sobre hacerse rico de la noche a la mañana. Es sobre construir la base, el cimiento sólido sobre el cual toda su vida financiera será construida. Si quiere tomar el control de su dinero y dormir más tranquilo, siga leyendo. Esta es la guía definitiva para dar el primer y más importante paso.
¿Qué Es un Fondo de Emergencia y Por Qué lo NECESITA?
Imagine un colchón suave para amortiguar una caída. El fondo de emergencia es exactamente eso: un "colchón financiero". Es un dinero guardado exclusivamente para cubrir gastos urgentes e inesperados.
Piénselo como el seguro de su coche o el plan de salud de su familia. Los mantiene con la esperanza de nunca necesitar usarlos, pero si el imprevisto ocurre, lo salvan de una pérdida gigantesca. El fondo funciona de la misma forma para su salud financiera.
Los imprevistos más comunes incluyen:
- Pérdida del empleo o reducción drástica de ingresos.
- Emergencias médicas o dentales no cubiertas por el seguro.
- Reparaciones urgentes en casa (una tubería que revienta, un electrodoméstico que se rompe).
- Una reparación mecánica indispensable en su vehículo.
- La necesidad de un viaje de última hora por motivos familiares.
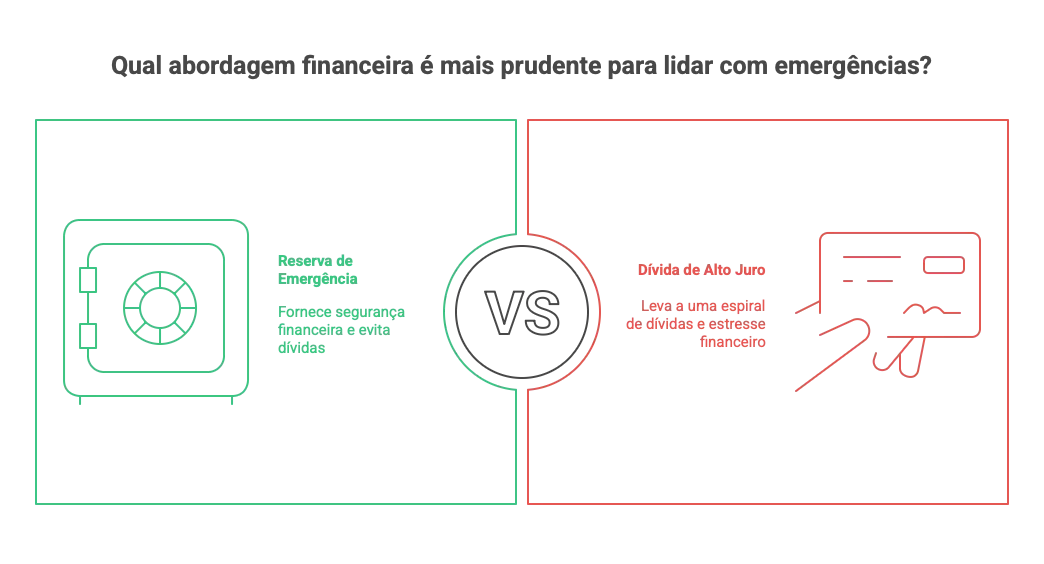
Sin un fondo, ¿cuál es la alternativa? Generalmente, es la tarjeta de crédito con intereses altos, el sobregiro o un préstamo personal. Es decir, deudas con los intereses más altos del mercado, que transforman un problema de $2.000 en una bola de nieve de $5.000 en poco tiempo.
“Tener un fondo de emergencia es su póliza de seguro contra las malas deudas. Es lo que separa un susto de una catástrofe financiera.”
¿Cuánto Necesito Ahorrar? El Cálculo de 3 a 12 Meses
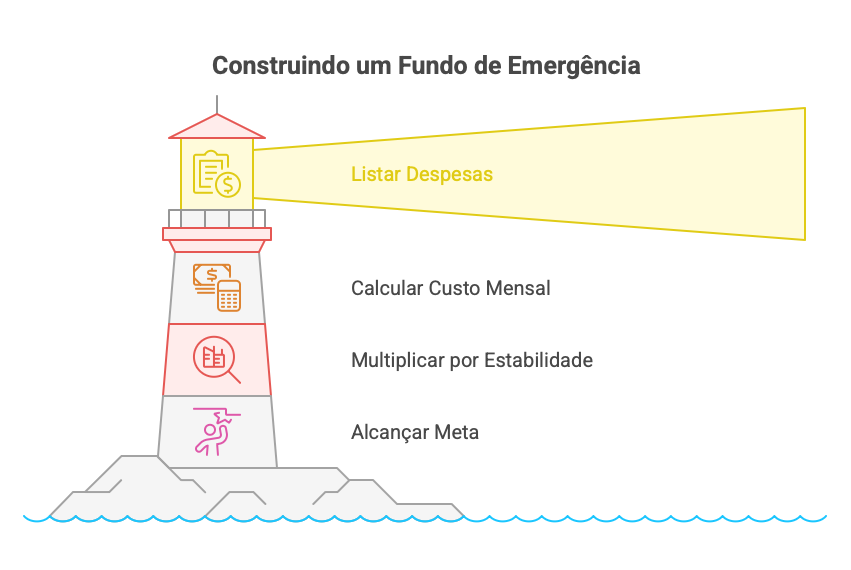
La regla es simple: su fondo debe cubrir de 3 a 12 meses de su costo de vida esencial. No son 6 meses de su salario, sino de sus gastos fijos e indispensables.
Para calcularlo, siga estos pasos:
- Liste sus gastos mensuales esenciales: Tome un papel o una hoja de cálculo y anote todo
lo que necesita pagar para vivir un mes. ¡Sea honesto!
- Vivienda (alquiler o hipoteca, gastos de comunidad, impuestos de propiedad)
- Servicios básicos (luz, agua, internet, gas, teléfono)
- Alimentación (supermercado, mercado fresco)
- Transporte (combustible, abono mensual, aplicaciones de transporte)
- Salud (seguro médico, medicamentos de uso continuo)
- Excluya gastos no esenciales como streaming, restaurantes, compras, etc.
- Sume todo: El resultado es su costo de vida mensual. Por ejemplo: $3.000.
- Multiplique por su factor de estabilidad:
- Empleados públicos o con alta estabilidad: Lo ideal es tener como mínimo 3 a 6 meses de reserva.
- Empleados a tiempo completo con contrato laboral: La recomendación es de 6 a 9 meses.
- Autónomos, freelancers y emprendedores: Como los ingresos son variables, la seguridad necesita ser mayor. Apunte a 9 a 12 meses.
No se asuste con el monto final. Recuerde que nadie construye esto de la noche a la mañana. Lo importante es conocer su meta y empezar.
¿Dónde Guardar el Dinero? Las Mejores Opciones
El dinero del fondo de emergencia debe cumplir tres reglas de oro: Máxima Seguridad, Liquidez Diaria (facilidad para retirar) y rendimiento que supere la inflación.
¡Jamás coloque su fondo de emergencia en acciones, fondos inmobiliarios o criptomonedas! El objetivo aquí no es rentabilidad, es seguridad.
Las 3 Mejores Opciones para Su Fondo de Emergencia
1. Bonos del Gobierno a Corto Plazo: Un título público vinculado a la tasa básica de interés, considerado la inversión más segura en muchos países. Máxima seguridad, rinde más que una cuenta de ahorros y puede retirar cuando quiera.
2. Depósitos a Plazo Fijo con Liquidez Diaria: Ofrecidos por muchos bancos e instituciones financieras, estos instrumentos proporcionan liquidez diaria y tasas de interés competitivas, con protección de seguro de depósitos hasta los límites establecidos por el fondo de garantía local de cada país.
3. Cuentas Remuneradas de Fintech: Muchas fintechs ofrecen cuentas que ganan intereses automáticamente sobre el saldo o "alcancías virtuales" con rendimiento diario. Prácticas y accesibles.
Recomendación: No lo complique. Elija una de estas tres categorías — la que le parezca más simple — y empiece. Lo importante es sacar el dinero de su cuenta corriente y de la cuenta de ahorros tradicional.
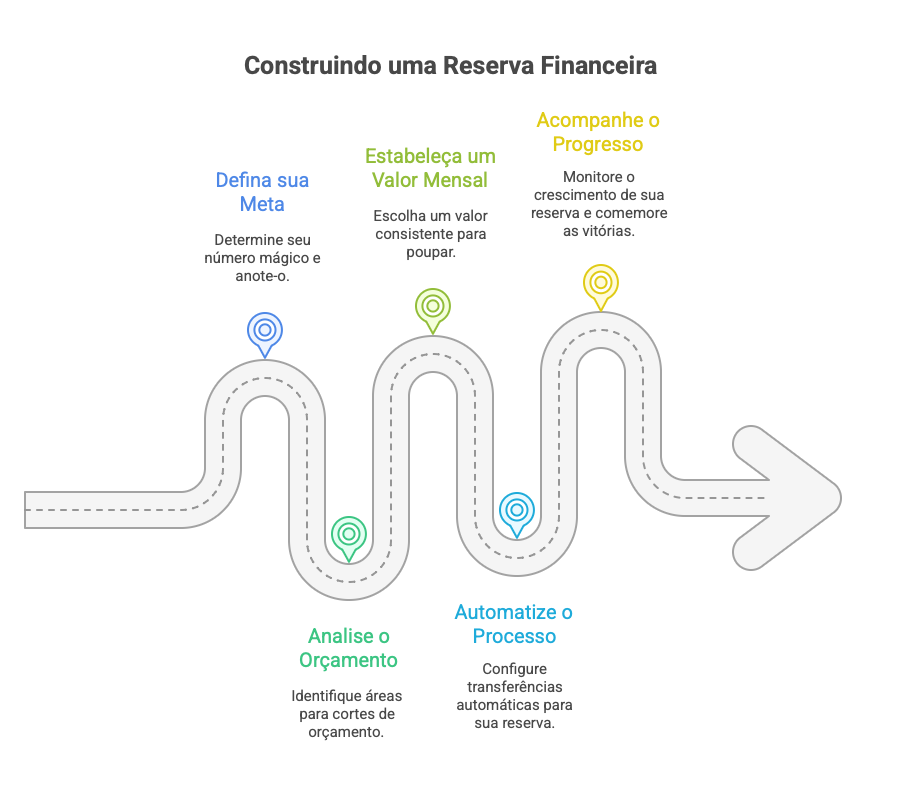
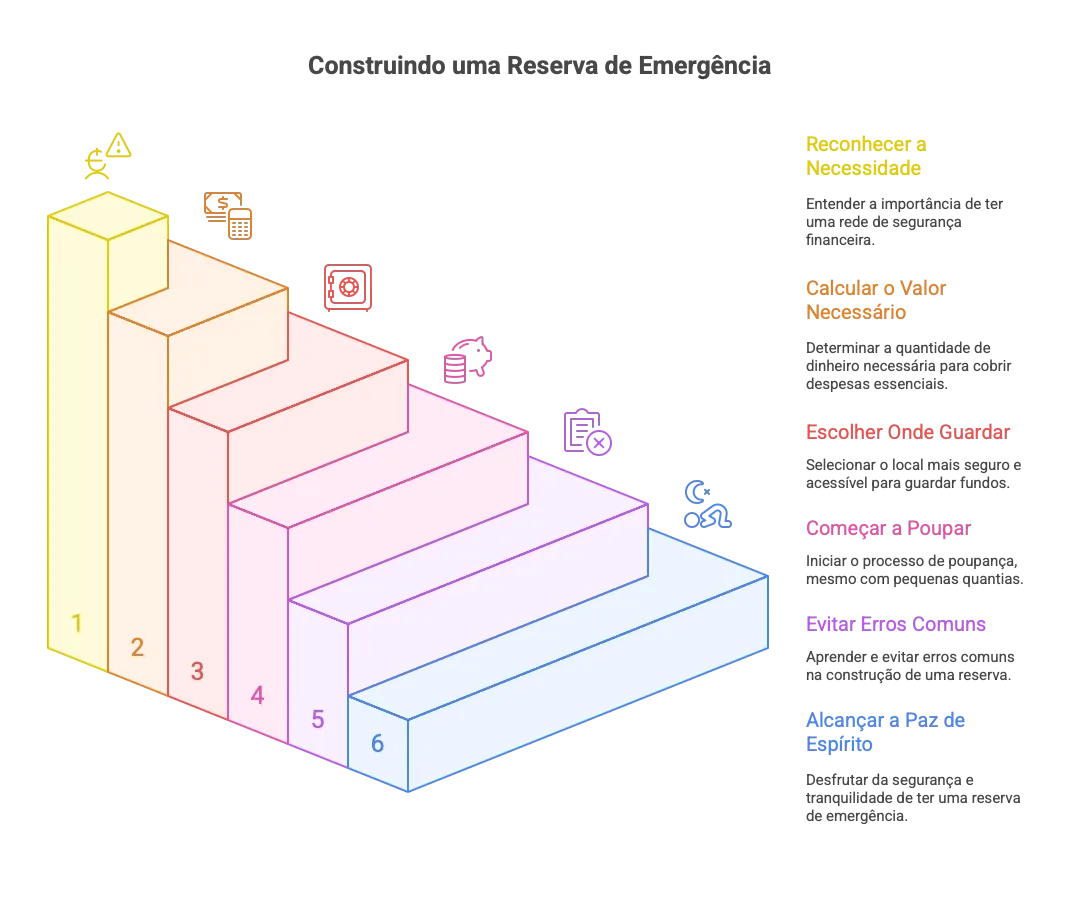
Paso a Paso para Empezar HOY (Incluso con Poco Dinero)
Basta de teoría. Vamos a la práctica.
- Defina su meta: Use el cálculo de la sección anterior para conocer su número mágico. ¡Anótelo!
- Analice su presupuesto: Vea hacia dónde va su dinero e identifique pequeños recortes. ¿Ese servicio de streaming que no usa? ¿El plan de teléfono que podría reducir? Cada peso cuenta.
- Establezca un monto mensual: No importa si son $50 o $500. El hábito es más importante que el monto al principio. Defina un monto que pueda ahorrar todos los meses sin fallar.
- Automatice el proceso: En cuanto reciba su salario, lo primero que debe hacer es transferir el monto definido a la inversión de su fondo de emergencia. Cree el hábito de "pagarse primero a usted mismo."
- Haga seguimiento de su progreso: Ver crecer su fondo, aunque sea poco a poco, es uno de los mayores factores de motivación. ¡Celebre cada pequeña victoria!
Los Errores Más Comunes al Construir Su Fondo (y Cómo Evitarlos)
Tenga cuidado de no caer en estas trampas que pueden sabotear todo su esfuerzo:
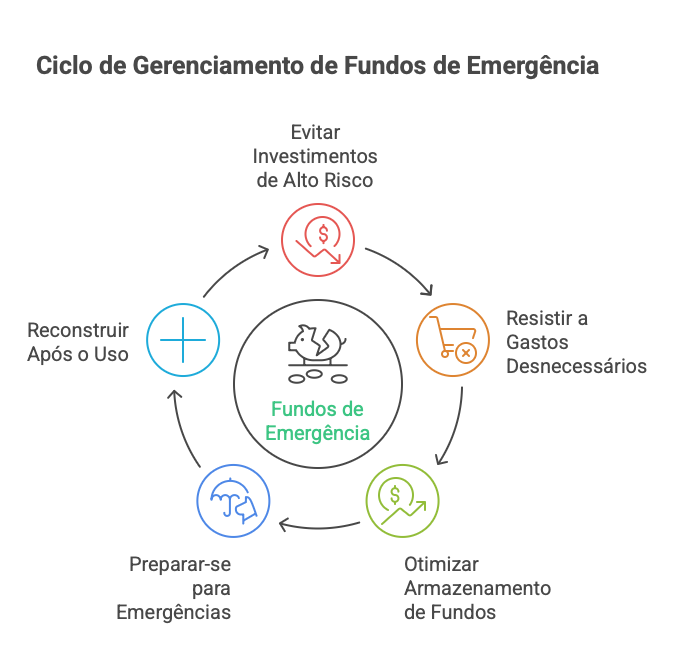
- Error 1: Invertir el fondo en activos de riesgo. Las acciones, los fondos inmobiliarios y las criptomonedas NO son lugares para el fondo de emergencia. El objetivo es tener el dinero disponible y sin pérdidas cuando llegue el imprevisto.
- Error 2: Usar el dinero para "falsas emergencias". Una oferta en televisores, el Black Friday o un viaje de vacaciones no son emergencias. Sea disciplinado y use el fondo solo para su propósito original.
- Error 3: Dejar el dinero parado en la cuenta corriente. Allí se mezcla con los gastos del día a día y no genera rendimiento significativo. Es importante mantener el fondo separado y creciendo.
- Error 4: Pensar que nunca lo va a necesitar. Acepte que los imprevistos le ocurren a todos. Estar preparado no es pesimismo, es inteligencia financiera. Y si lo usa, no se desanime — después, vuelva a construirlo.
Conclusión: Su Camino Comienza Ahora
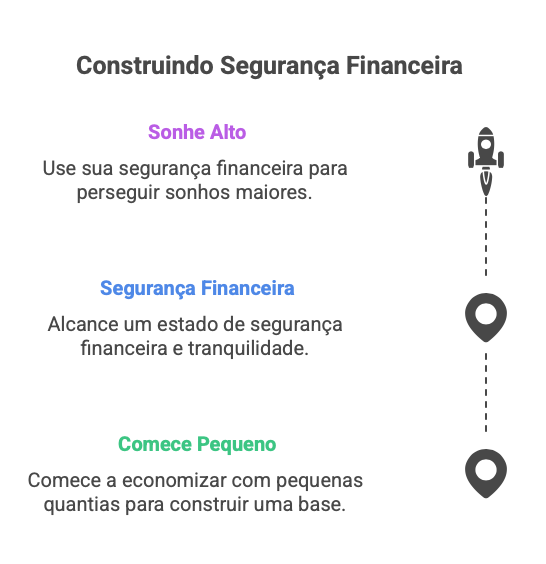
Construir un fondo de emergencia no es la parte más glamorosa de las finanzas, pero es, sin duda, la más transformadora. Es la fundación que le dará la seguridad y la confianza para soñar más alto: invertir para la jubilación, planificar la compra de una casa o hacer ese viaje soñado.
No aplace más su tranquilidad. Abra su aplicación bancaria ahora mismo, vea cuánto puede transferir y dé el primer paso. Sea con $10, $50 o $200 — su yo del futuro se lo agradecerá enormemente.