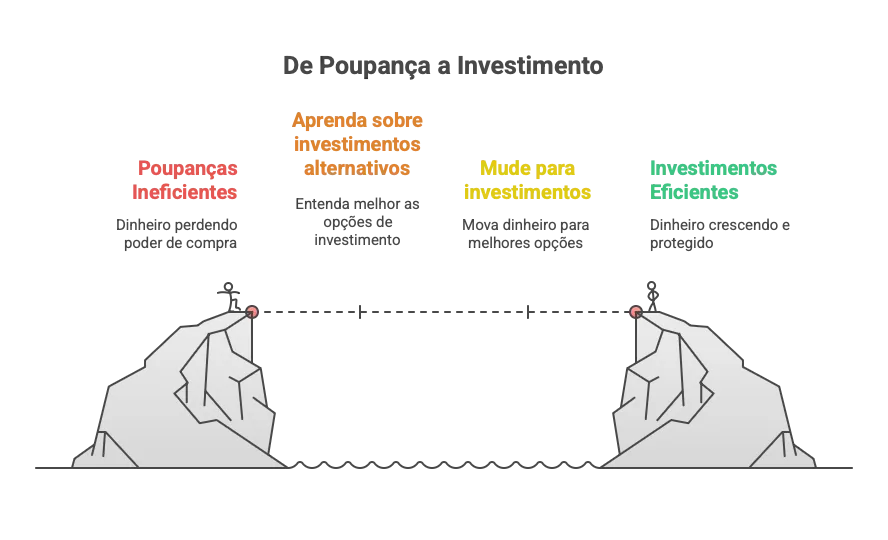
Usted hizo su parte. Mes a mes, con disciplina, guardó una porción de su dinero en una cuenta de ahorros. Ese es un excelente hábito y el primer paso hacia un futuro financiero más seguro. ¡Felicitaciones!
Pero, ¿y si le dijera que al dejar su dinero en una cuenta de ahorros, en realidad puede estar perdiendo poder adquisitivo?
Suena extraño, pero es la realidad de muchas personas. La cuenta de ahorros fue la puerta de entrada al mundo financiero para generaciones, pero hoy ya no cumple su rol principal: proteger nuestro dinero. Esta guía fue creada para usted, que ya ahorra y está listo para dar el siguiente paso, haciendo que su dinero trabaje verdaderamente a su favor.
La Verdad Sobre las Cuentas de Ahorro: Por Qué No Son una Buena Inversión
El gran villano de las cuentas de ahorro tiene un nombre: inflación.
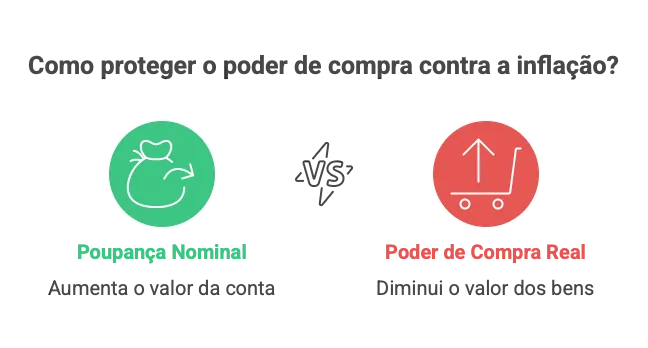
De forma simple, la inflación es el aumento general de los precios. Es por eso que los $100 que llenaban un carrito de compras hace unos años, hoy compran considerablemente menos. Cuando el rendimiento de su inversión es menor que la inflación, su dinero pierde valor, aunque los números en su cuenta sigan subiendo.
Veamos un ejemplo práctico:
Imagine que a principios del año guardó $1.000 en una cuenta de ahorros. Durante el año, la inflación fue del 7%, y la cuenta de ahorros rindió el 6%.
- En papel, terminó el año con $1.060. Parece que ganó $60, ¿verdad?
- En la práctica, el costo de vida aumentó un 7%. Para mantener su poder adquisitivo, habría necesitado $1.070.
Resultado: tiene más dinero, pero puede comprar menos cosas. Perdió poder adquisitivo. La cuenta de ahorros no fue suficiente para proteger su patrimonio. Es por eso que necesitamos una referencia mejor.
¿Qué Es la Tasa de Referencia y Por Qué Debe Usarla Como Brújula?
Escuchará mucho este término: tasa de referencia. No se asuste. Entenderla es más fácil de lo que parece y cambiará su forma de ver las inversiones.
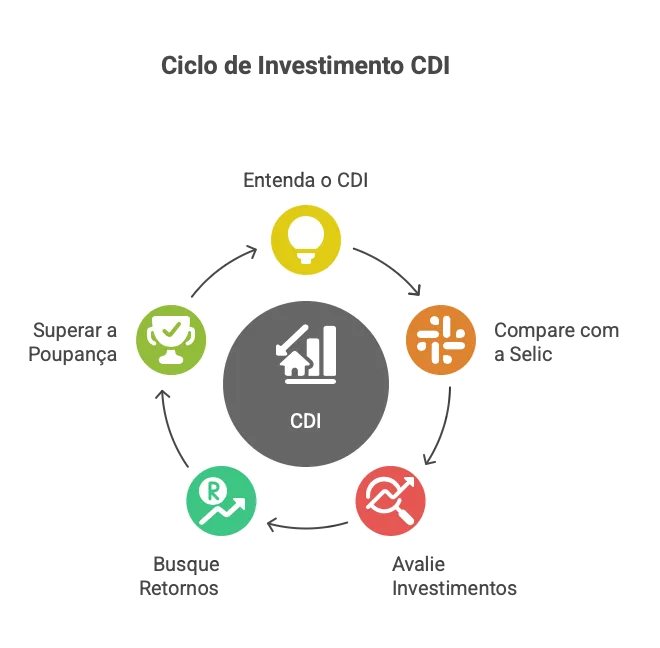
Piense en la tasa de referencia como el "tipo de interés entre bancos". Diariamente, los bancos se prestan dinero entre sí, y la tasa promedio de esos préstamos se convierte en la tasa de referencia. Va siempre ligada a la tasa básica de interés del país.
“Una buena inversión de bajo riesgo necesita, como mínimo, igualar la tasa de referencia. Esa es su nueva brújula financiera.”
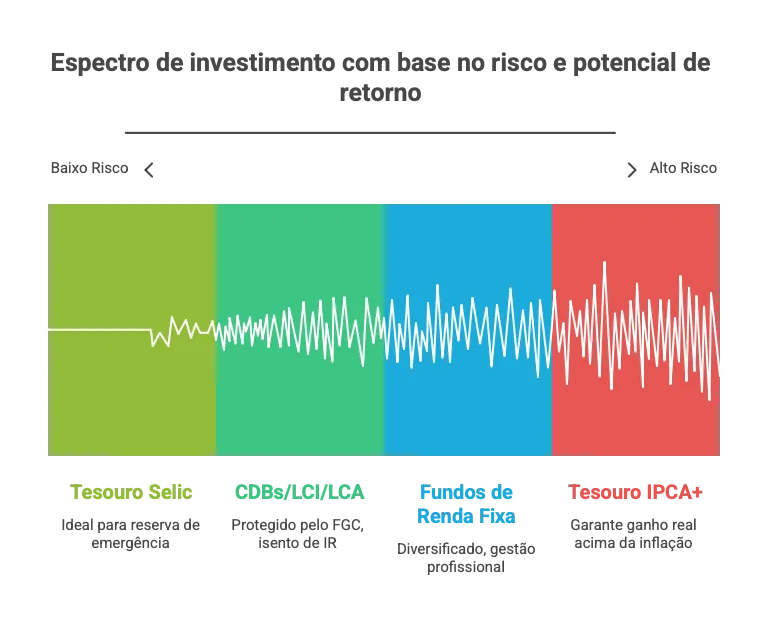
¿Por qué es tan importante? La tasa de referencia se ha convertido en el principal termómetro de la renta fija. Es el "punto de equilibrio". Su nueva misión es simple: buscar inversiones seguras que rindan, como mínimo, el 100% de la tasa de referencia. Al hacerlo, ya estará, en la gran mayoría de los casos, superando ampliamente a la cuenta de ahorros.
Opción 1: Bonos del Gobierno Vinculados a la Inflación
Para quienes ya tienen constituido un fondo de emergencia, los bonos del gobierno a corto plazo son viejos conocidos. Pero los programas de bonos gubernamentales ofrecen otras excelentes opciones para objetivos de mediano y largo plazo. La estrella aquí es el bono vinculado a la inflación.
El nombre ya da la pista: le paga la variación del índice oficial de inflación + una tasa de interés fija.
Esto significa que, no importa cuánto suba la inflación, su dinero siempre rendirá por encima de ella. Es la única inversión que le da la garantía matemática de ganancia real. Por eso es perfecta para objetivos a largo plazo donde no puede arriesgarse a perder contra la inflación, como:
- Jubilación;
- Comprar un inmueble en el futuro;
- Pagar la universidad de los hijos.
Opción 2: Depósitos a Plazo Fijo
Este es otro instrumento popular y mucho más simple de lo que parece.
Al invertir en un Depósito a Plazo Fijo, básicamente está prestando dinero a un banco por un período determinado a cambio de intereses. En España se conoce como Imposición a Plazo Fijo (IPF); en Argentina y Uruguay como Plazo Fijo; en Paraguay como Certificado de Depósito de Ahorro (CDA); y en México como Pagaré Bancario. La estructura funcional es la misma en todos los mercados.
La gran ventaja de estos instrumentos es la seguridad. En la mayoría de los países, los depósitos bancarios están protegidos por esquemas de seguro de depósitos hasta límites específicos por titular y por institución, en caso de que el banco emisor tenga problemas.
Siempre compare opciones y busque instrumentos que paguen por encima de la tasa de referencia, y tenga en cuenta las implicaciones fiscales, ya que algunos instrumentos pueden ofrecer ventajas tributarias.
Opción 3: Fondos Simples de Renta Fija
Piense en un fondo de inversión como un "condominio", donde varios inversores suman sus recursos para que un gestor profesional invierta por ellos.
Un Fondo de Renta Fija aplicará el dinero en una cesta diversificada de activos, como bonos del gobierno, depósitos a plazo fijo e instrumentos equivalentes.
¿Para quién es ideal? Para quienes quieren diversificar su dinero de forma simple, pero no tienen el tiempo o el conocimiento para seleccionar cada título individualmente. Es una forma de tercerizar la gestión de su dinero a un especialista.
El único punto a tener en cuenta es la comisión de gestión, un pequeño porcentaje cobrado por el gestor. Siempre verifique esta comisión antes de invertir.
Lista de Verificación para Dar el Primer Paso
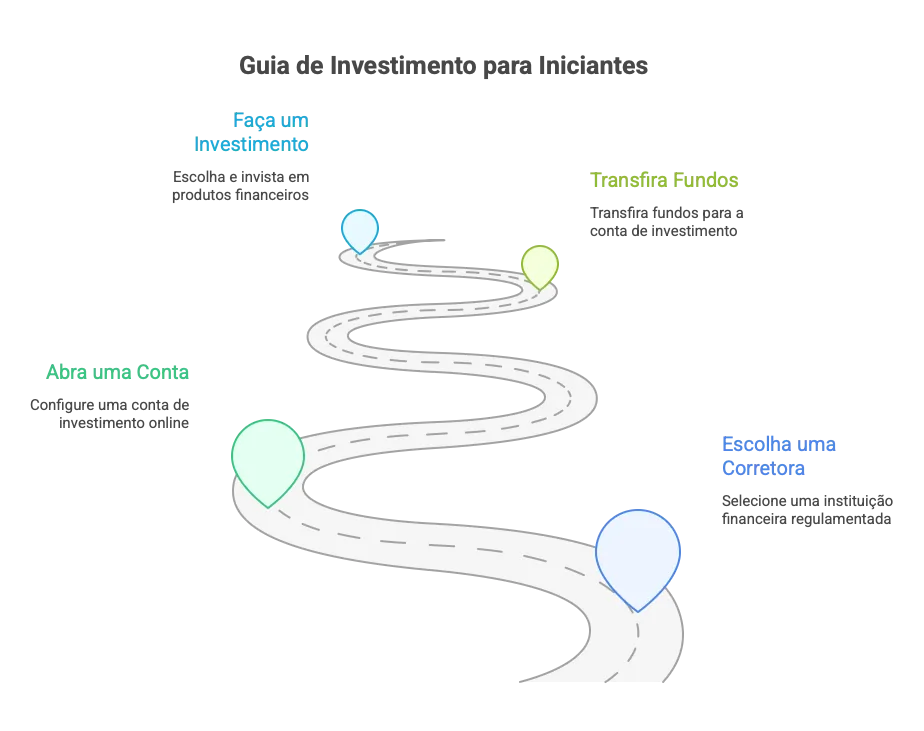
¿Listo para actuar? Siga este plan universal:
- Elija una correduría o banco de inversiones: Investigue instituciones sólidas, reguladas, que ofrezcan comisiones bajas o nulas para las inversiones que desea.
- Abra su cuenta: El proceso hoy es casi siempre en línea, gratuito y rápido. Completará sus datos y responderá un cuestionario para definir su perfil de inversor (conservador, moderado, etc.). Sea sincero — esto le protege.
- Transfiera el dinero: Envíe el dinero de su cuenta corriente a la cuenta de la correduría. Es simple y seguro.
- Realice su primera inversión: Con el dinero en la cuenta, navegue en la plataforma hasta la sección de "Invertir" o "Renta Fija". Elija uno de los productos que mencionamos, defina el monto y confirme la aplicación.
Conclusión: El Poder Está en Sus Manos
La cuenta de ahorros fue un paso importante en su camino, pero no debe ser el destino final. Mantener su dinero allí es como dejar a un atleta talentoso en el banco de reservas: está seguro, pero no está usando todo su potencial.
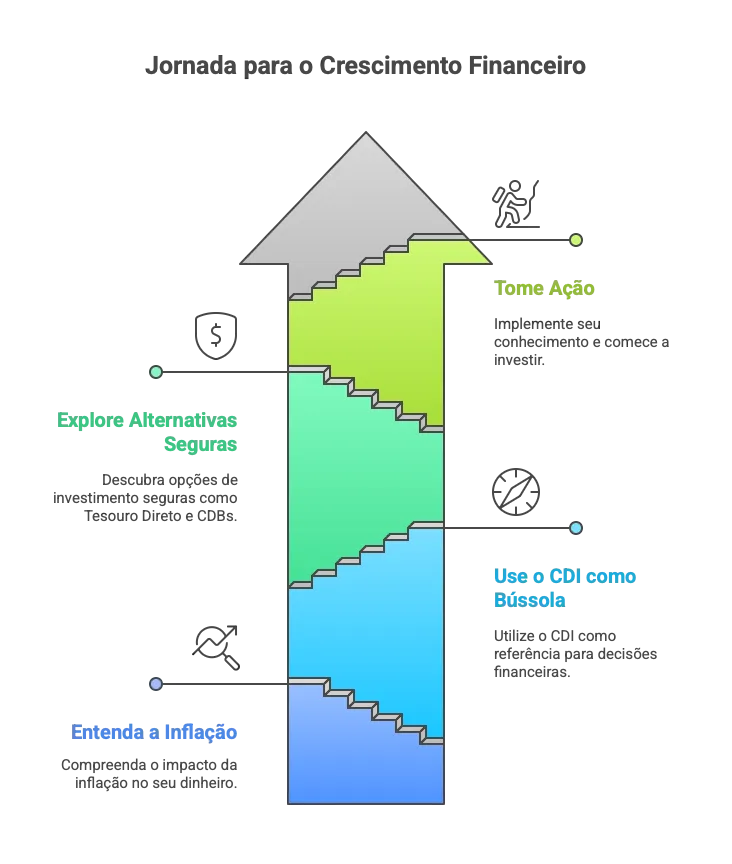
Al entender qué es la inflación, usar la tasa de referencia como su brújula y conocer alternativas seguras como bonos vinculados a la inflación, depósitos a plazo fijo y fondos de renta fija, adquiere el poder de hacer crecer su dinero de verdad.
Ya tiene el conocimiento. El siguiente paso — la acción — solo depende de usted. Empiece hoy.